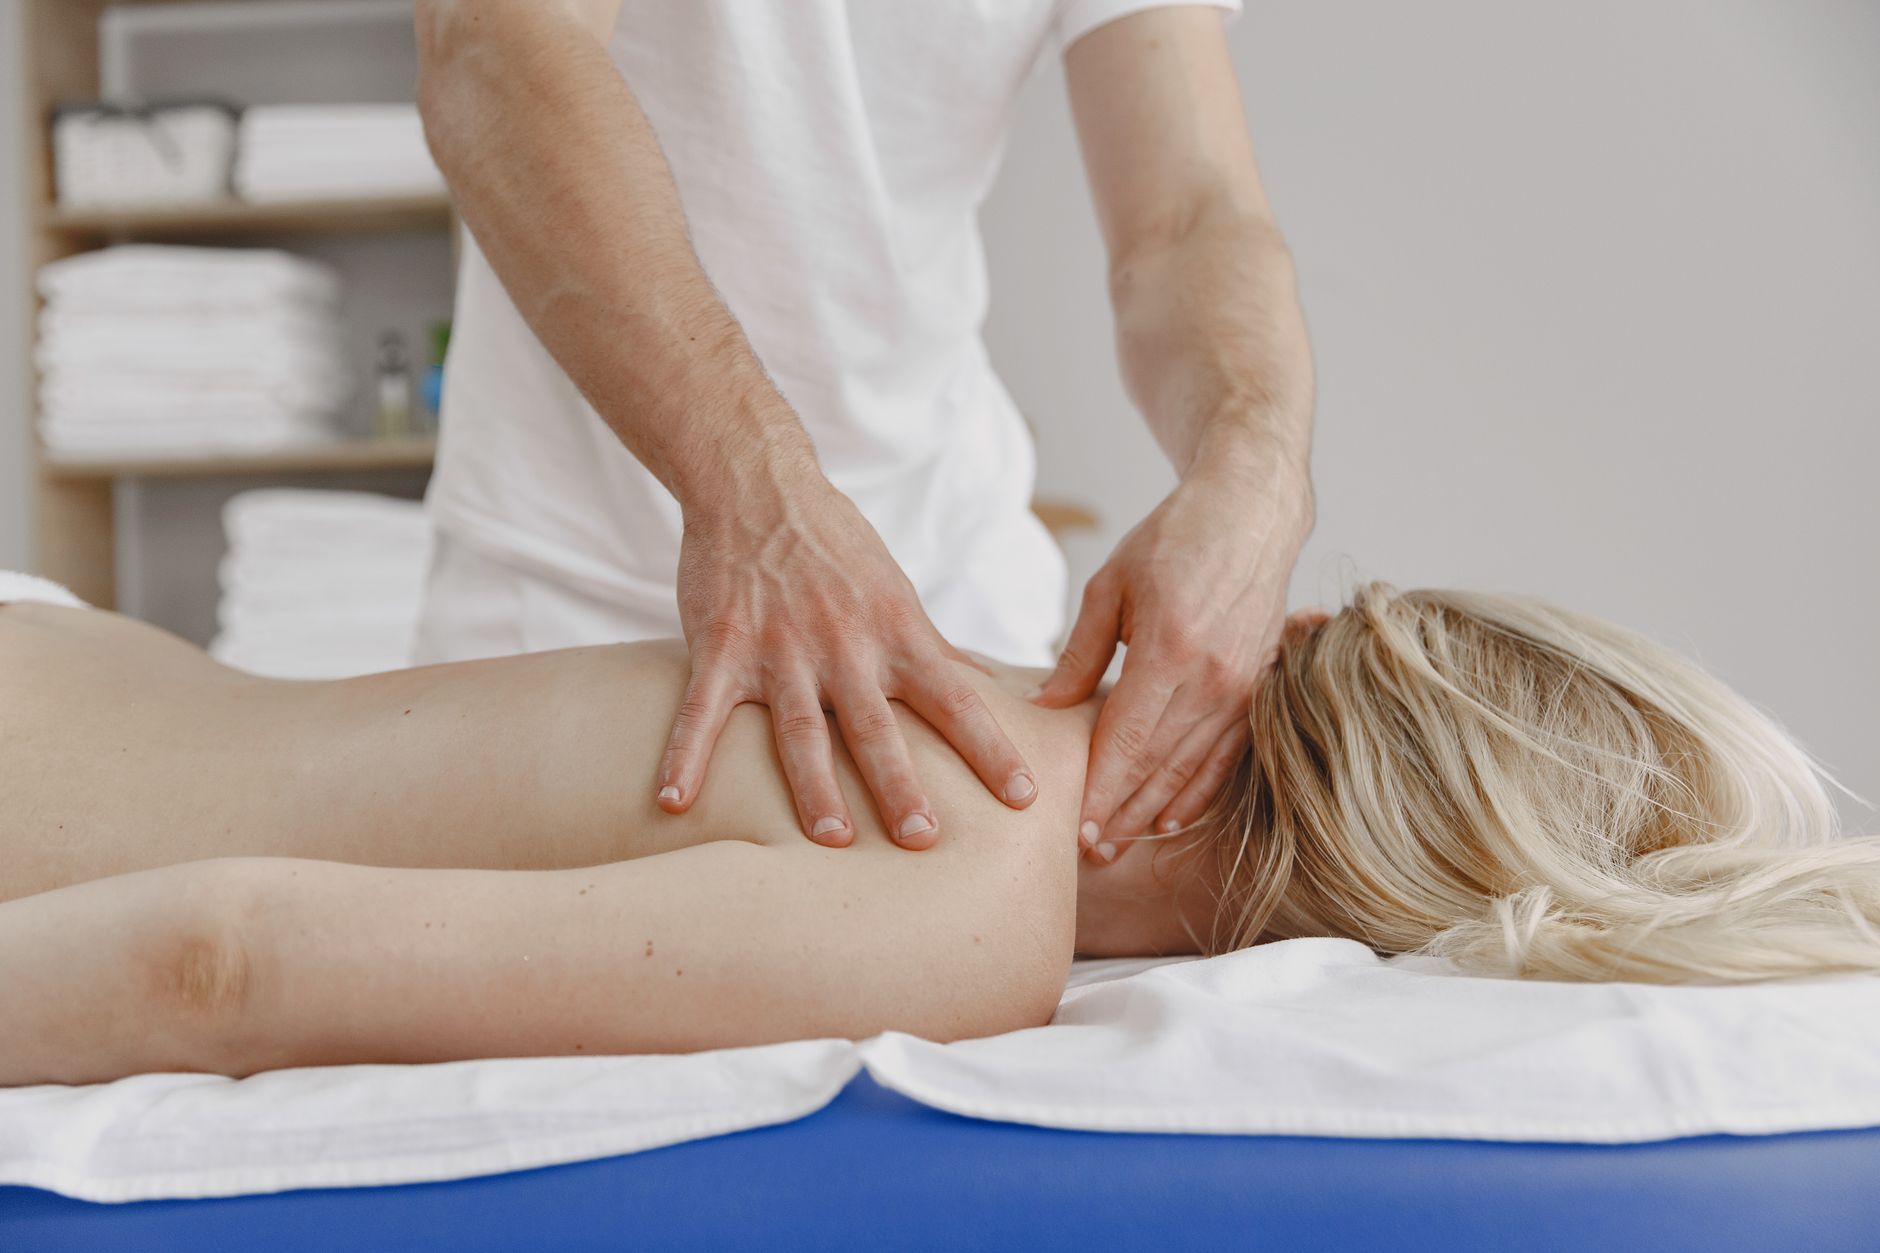
Massage går att betala med friskvårdsbidraget, så länge ett tillfälle kostar högst 1 000 kronor. För naprapat är gränsen oklarare, och Skatteverket ger inget besked om yrket på sina sidor om friskvård. Att förebygga ömhet och stelhet räknas som friskvård. Att utreda och behandla en sjukdom eller skada räknas som sjukvård, och den faller utanför bidraget. Inom de ramarna bestämmer din arbetsgivare vad bidraget får användas till.
Massage är friskvård upp till 1 000 kronor per tillfälle
Skattefri friskvård omfattar mer än motion, bland annat behandlingar som är avstressande eller som förebygger och motverkar ömhet och stelhet, till exempel massage, akupunktur och örtbad. Hit hör även tekniker och terapi som avser kroppshållning och rörelsemönster, till exempel balansträning. Dit räknas också behandlingar för viktnedgång och rökavvänjning, kostrådgivning och profylaxkurs för blivande föräldrar.
Massage saknar inslag av motion, och för sådana aktiviteter gäller en egen gräns. Ett tillfälle får kosta högst 1 000 kronor. Kostar behandlingen mer är den inte längre en förmån av mindre värde, och ersätter arbetsgivaren den blir förmånen skattepliktig. Aktiviteter med inslag av motion har ingen sådan gräns per tillfälle.
För hela året är taket 5 000 kronor. Betalar arbetsgivaren ut mer än 5 000 kronor blir hela friskvårdsbidraget skattepliktigt, inte bara det som överstiger gränsen. Bidraget ska dessutom erbjudas hela personalen med samma belopp och samma villkor, och det får inte gå att byta mot kontanter.
Behandling av en sjukdom eller skada räknas som sjukvård
Friskvårdsbidraget får inte användas till hälsovård, sjukvård eller skönhetsvård. Hälsovård och sjukvård är åtgärder för att medicinskt förebygga, utreda och behandla sjukdomar och skador. Det är samma formulering som definierar hälso- och sjukvård i hälso- och sjukvårdslagen. Skönhetsvård är behandlingar med ett i huvudsak kosmetiskt syfte.
En massage mot stelhet i nacken efter långa dagar vid skärmen ligger på friskvårdssidan av gränsen. Utredning och behandling av en skada ligger på sjukvårdssidan.
Går det att använda friskvårdsbidraget till naprapat?
Skatteverket tar inte upp naprapat i sin beskrivning av friskvård, varken som godkänd eller som utesluten. Myndigheten publicerar inte heller längre någon lista över godkända friskvårdsaktiviteter, eftersom listan gick att uppfatta som komplett. Att listan togs bort innebär inte att reglerna har ändrats.
Naprapat och kiropraktor är legitimationsyrken inom hälso- och sjukvården och räknas upp i patientsäkerhetslagen tillsammans med bland andra läkare och fysioterapeuter. Ett vanligt besök börjar med att terapeuten undersöker leder, muskler och nervsystem, ställer en diagnos och utifrån den avgör hur du ska behandlas. Att utreda och behandla är de steg som definitionen av sjukvård bygger på.
Även åtgärder som medicinskt förebygger sjukdomar och skador räknas som sjukvård. Arbetsgivaren bestämmer vilka aktiviteter den godkänner, men bara inom ramarna för lagstiftning och praxis. Arbetsgivaren ska kunna visa att villkoren för skattefrihet är uppfyllda och att aktivitetens friskvårdsinslag tydligt framgår av underlaget. Ett kvitto som inte visar vad besöket gällde ger arbetsgivaren inget sådant underlag.
En anställd kan aldrig kräva att arbetsgivaren godkänner en viss aktivitet. Fråga därför arbetsgivaren om naprapat godtas och vad kvittot ska innehålla, innan du bokar. Bidraget betalas ut i efterhand mot kvitto, och du ska ha betalat för aktiviteten under samma inkomstår.
Vård som arbetsgivaren betalar beskattas, med vissa undantag
Vård som faller utanför friskvårdsbidraget kan i vissa fall ändå vara skattefri, om den är företagshälsovård, förebyggande behandling eller rehabilitering. Undantagen står i inkomstskattelagen. Förebyggande behandling är åtgärder som syftar till att du ska kunna fortsätta att förvärvsarbeta. Arbetsgivarens ansvar för rehabilitering tar vid efter att den medicinska behandlingen har avslutats.
Annan hälso- och sjukvård som arbetsgivaren betalar är en skattepliktig förmån. Det gäller också en sjukvårdsförsäkring via jobbet. Omfattar försäkringen både skattepliktiga och skattefria insatser kan den skattepliktiga delen beräknas till 60 procent av premien. Sjukvårdsförsäkringar täcker ofta kiropraktik och naprapati.
Betalar du själv avgör mottagningens avtal med regionen priset. Har mottagningen avtal betalar du regionens patientavgift och besöket räknas mot högkostnadsskyddet, annars betalar du mottagningens eget pris. Hur remiss, regionavtal och högkostnadsskydd fungerar för naprapat skiljer sig mellan regionerna.
Massage på arbetsplatsen har ingen fast beloppsgräns
Ordnar och betalar arbetsgivaren massage på arbetsplatsen är det en naturaförmån. Då finns ingen fast beloppsgräns, men förmånen ska vara av enklare slag och av mindre värde, och det bedöms i varje enskilt fall. Naturaförmånen går att kombinera med friskvårdsbidrag för aktiviteter utanför arbetsplatsen. Då får det sammanlagda värdet överstiga 5 000 kronor, förutsatt att alla anställda på orten kan ta del av naturaförmånen och att alla får friskvårdsbidraget. Blir det sammanlagda värdet så stort att förmånerna inte längre är av mindre värde, blir de skattepliktiga.
Senast faktagranskad: 2 oktober 2026